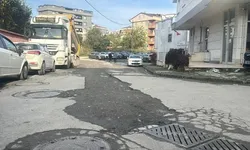

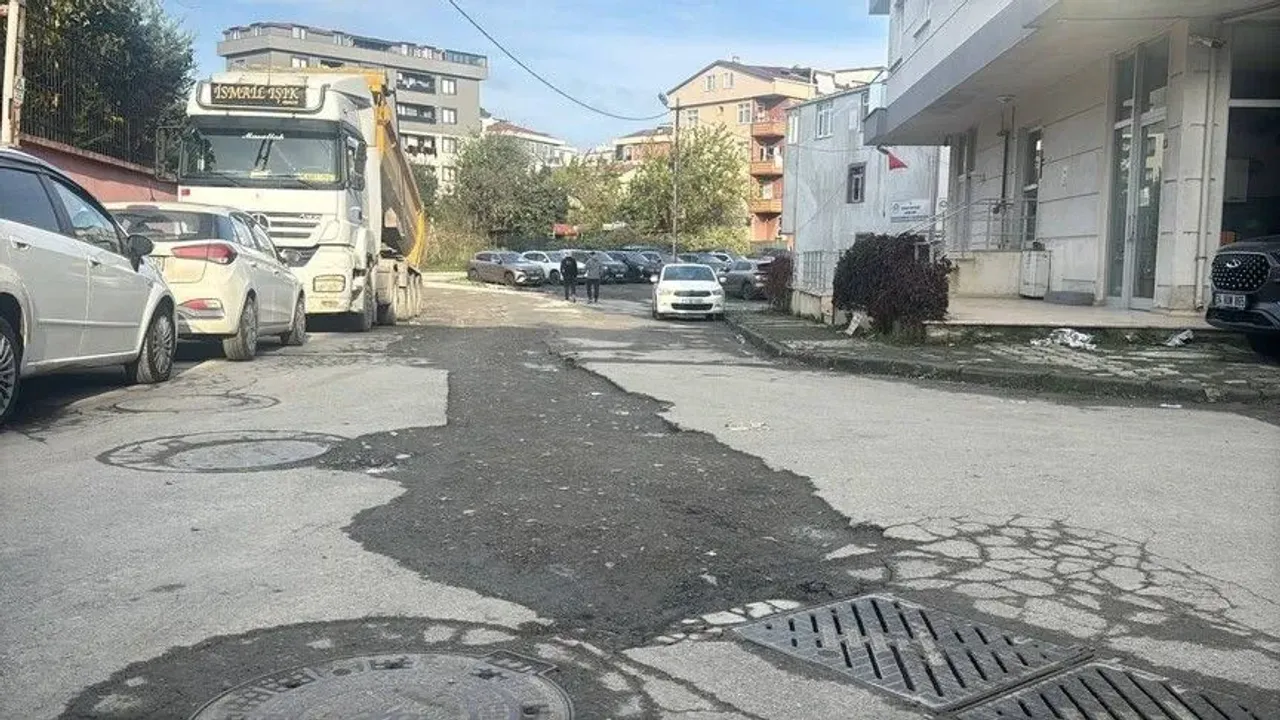

Sigorta Tatbikatçıları Derneği Yönetim Kurulu Üyesi Balkır Demirkan, yollardaki çukurlar nedeniyle karter veya motor hasarı oluşan araçların kullanılmaya devam edilmesinin kasko şirketlerinin hasar ödemelerini reddetmesinde en sık karşılaşılan nedenlerden biri olduğunu belirterek, sürücülerin kazanın ardından araçlarını hareket ettirmemeleri gerektiği uyarısında bulundu.
Yollardaki çukur ve bozulmalar, motorlu taşıtların yanı sıra konut ve iş yerlerinde de maddi hasarlara yol açabilirken, meydana gelen zararların sigorta kapsamında karşılanabilmesi için belirli şartların yerine getirilmesi gerekiyor.
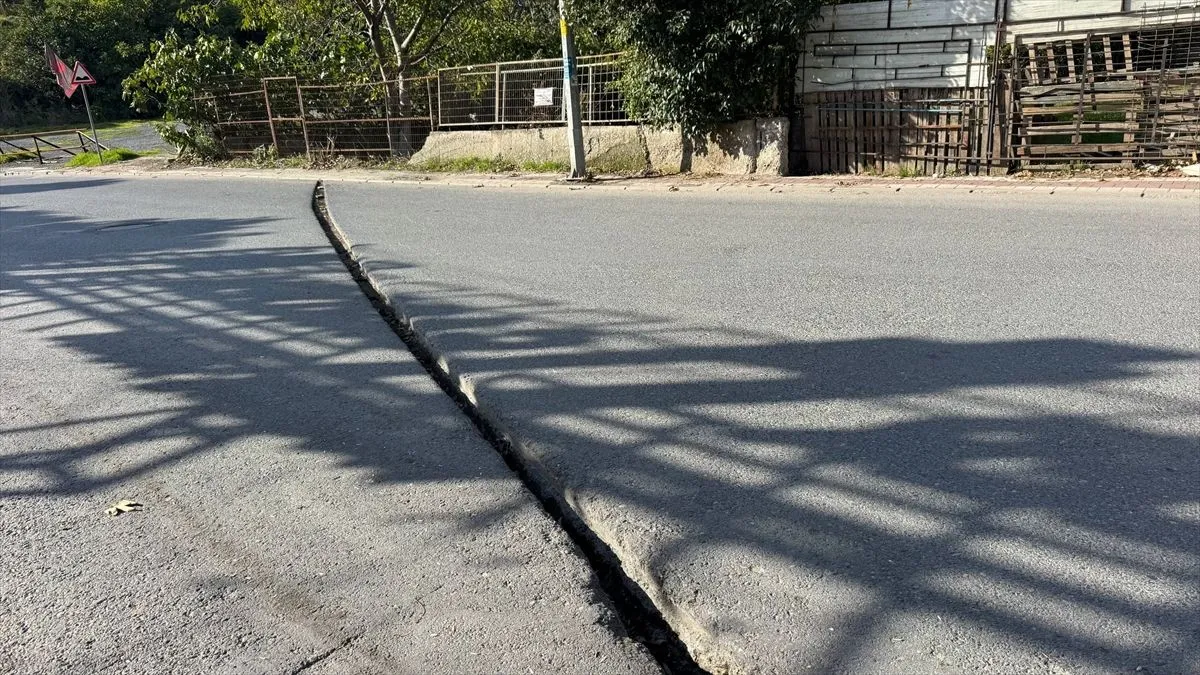
Sigorta Tatbikatçıları Derneği Yönetim Kurulu Üyesi Balkır Demirkan, çukur kaynaklı hasarlarda izlenmesi gereken sürece ilişkin AA muhabirine değerlendirmelerde bulundu.
Çukur nedeniyle kaza yapan sürücülerin öncelikle araçlarını güvenli bir alana çekerek kasko şirketleriyle iletişime geçmeleri gerektiğini belirten Demirkan, kazanın çukurdan kaynaklandığını ortaya koyacak fotoğrafların çekilmesinin önem taşıdığını söyledi.
Demirkan, yaralanmalı kazalarda polis veya jandarmaya haber verilerek olayın resmi kayıtlara geçirilmesi gerektiğini ifade etti.
Öte yandan eksper incelemesi bitmeden onarıma başlanmaması gerektiğinin altını çizen Demirkan, olaya tanık olan kişiler varsa iletişim bilgilerinin alınması gerektiğini dile getirdi.
"Bazı poliçelerde ek prim karşılığında lastik teminatı sunulur"
Çukur nedeniyle araçlarda oluşan hasarların kasko poliçesinin şartlarına göre karşılanabildiğini belirten Demirkan, bazı poliçelerde bu tür zararların teminat dışında tutulabildiğini söyledi.
Demirkan, özellikle lastik ve jant hasarlarında poliçe kapsamının önem taşıdığını vurgulayarak, şöyle konuştu:
"Sigortalı açısından hasarın çukurdan kaynaklandığının ispat edilmesi gerekebilir. Kasko, çukur kaynaklı araç hasarlarını poliçe şartlarına göre karşılayabilir ancak nadiren de olsa bazı poliçelerde bu hasarlar kapsam dışında bırakılabilir. Dar kasko veya muafiyetli poliçelerde kapsam daraltılmış olabilir. Ayrıca birçok poliçede yalnızca lastikte oluşan hasar ödenmez. Ancak aracın başka bir bölümünde de hasar oluşması durumunda ödeme yapılabilir. Bazı poliçelerde ise ek prim karşılığında lastik teminatı sunulur. Jant hasarları da araçta oluşan diğer zararlarla birlikte değerlendirmeye alınabilir."
Çukur kaynaklı kazalarda sürücülerin hasarlı araçlarını kullanmaya devam etmesinin sigorta ödemelerinde sorunlara yol açabileceğini belirten Demirkan, bunun kasko şirketlerinin hasar taleplerini reddetmesinde en sık karşılaşılan nedenlerden biri olduğunu söyledi.
"Sigortalının hasarı 5 iş günü içerisinde şirkete bildirmesi gereklidir"
Demirkan, sigorta kapsamında ödeme yapılabilmesi için hasarın aşınma, eskime veya bakımsızlıktan değil, ani bir darbeden kaynaklanması gerektiğine işaret ederek, şunları kaydetti:
"Bu tür durumlarda hasarın lastik eskimesinden mi yoksa kaza sonucunda mı oluştuğu önemlidir. Hasarı inceleyecek eksper bu ayrımı yapar. Sürücü, kazadan sonra özellikle karter veya motor hasarı varsa aracı kesinlikle kullanmaya devam etmemelidir. Bu, kasko poliçelerinde en sık karşılaşılan ret nedenlerinden biridir. Araç altını vurup karteri delindiğinde sürülmeye devam edilirse motor yağsız çalışır. Sigorta şirketi karter hasarını karşılamayabilir veya bu hasarı karşılasa bile motorda sonradan oluşan büyük hasarı ödemeyebilir."
Demirkan, aracın altında yağ sızıntısı görülmesi, gözle görülür bir hasar tespit edilmesi veya gösterge panelinde uyarı ışığı yanması halinde aracın hareket ettirilmemesi gerektiğini vurgulayarak, sigorta şirketine haber verilmesini ve çekici çağrılmasını önerdi.
Zorunlu trafik sigortasının aracın çukurdan kaynaklanan hasarını karşılamadığını belirten Demirkan, "Trafik sigortası yalnızca üçüncü kişilere verilen zararı karşılar, kendi aracınızdaki hasarı kapsamaz. Kısacası, çukurlar nedeniyle aracınıza, evinize, iş yerinize gelen zararı yalnızca kaskoyla konut ve iş yeri sigortaları öder." şeklinde konuştu.
Demirkan, "Kasko sigortaları hasarın sonradan anlaşılması durumunda dahi ödeme yapabilir. Sigortalının hasarı öğrendiği andan itibaren gecikmeden, 5 iş günü içinde şirkete bildirmesi gereklidir. Süre hasarın gerçekleştiği değil, öğrenildiği günden işlemeye başlar. Geç bildirim tek başına tazminatı ortadan kaldırmaz. Ancak gecikme yüzünden zarar büyüdüyse ya da tespit imkansız hale geldiyse, hasar hesaplamasında eksper indirim yapılabilir." ifadelerini kullandı.
"Konut ve iş yeri hasarlarında mahkeme aracılığıyla delil tespiti yaptırılması önem taşır"
Kaza sonrası hasarın geç tespit edilmesinin sorun olduğunu söyleyen Demirkan, "Birkaç gün sonra fark edilen bir rot ya da süspansiyon hasarının çukurdan mı, yoksa aşınma veya mekanik arızadan mı kaynaklandığını eksper inceler. Aşınma ve arıza kasko kapsamında değildir. Bu yüzden sürücünün olayın ne zaman ve nerede yaşandığını gösterebilmesi gerekir. Araç içi kamera kaydı, o güzergahtan geçildiğini gösteren navigasyon kaydı, çukurun fotoğrafı, yanınızdaki kişinin beyanı önem kazanabilir. Darbe izi taşıyan jant ve alt takım hasarlarının ne zaman olduğunu eksper tespit edebilmektedir." diye konuştu.
Konut ve iş yerlerinde çukur ve yol bozukluklarından kaynaklanan hasarların karşılanabilmesi için poliçelerdeki ek teminatların incelenmesi gerektiğini belirten Demirkan, şunları kaydetti:
"Çukura giren araçların binalara çarpması, yol çökmesi veya su baskını gibi durumlarda konut ve iş yeri sigortaları, poliçe kapsamına göre devreye girebilir. Bu nedenle kara taşıtları çarpması, sel ve su baskını, dahili su ve yer kayması gibi teminatların kontrol edilmesi gerekir. Depremle ilgisi olmayan bu tür zararlar DASK kapsamında değildir. Sigortası bulunmayan konut ve iş yeri sahipleri ise zararlarını tespit ettirerek sorumlu idareye başvurabilir. Bu süreçte mahkeme aracılığıyla delil tespiti yaptırılması önem taşır."